Грошові перекази, що фінансуються за рахунок стейблкоїнів, продовжують пропонувати суттєву економію коштів порівняно з традиційними грошовими переказами, особливо на ринках, що розвиваються, що підтверджує одне з провідних застосувань цифрових доларів у міру зростання платіжної активності.
Згідно з новим звітом за третій квартал від Borderless.xyz, платіжної мережі на основі стейблкоїнів, надсилання грошового переказу на суму $200 через платіжні системи, що фінансуються за рахунок стейблкоїнів, обходиться в середньому в 1%, або $2, порівняно з 6,36%, або $12,72, для традиційних грошових переказів, згідно з даними Всесвітнього банку.
Різниця в ціні робить грошові перекази, що фінансуються за допомогою стейблкоїнів, приблизно на 84% дешевшими, хоча в порівнянні використовуються ціни Borderless за третій квартал 2026 року та дані Всесвітнього банку за той самий період 2025 року.
Економія також є суттєвою на ринках, що розвиваються. В країнах Африки на південь від Сахари вартість грошових переказів, що фінансуються за рахунок стейблкоїнів, становить 2,9%, порівняно з 8,46% для традиційних переказів. У Латинській Америці ці показники становлять 1,25% і 5,64% відповідно.
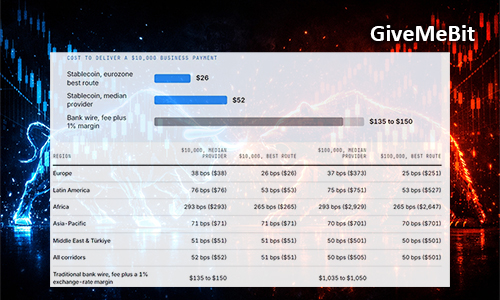
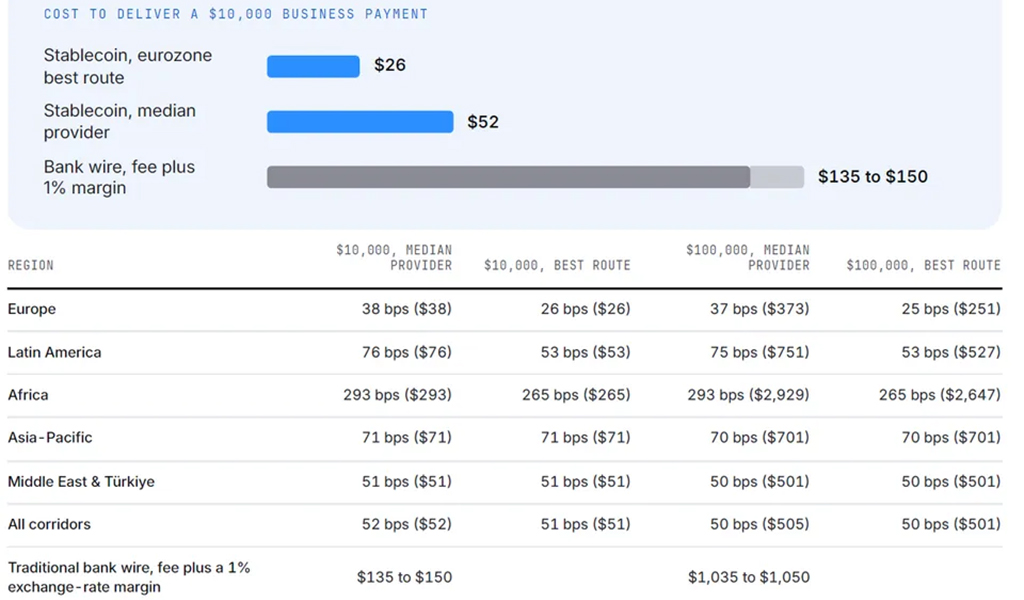
Згідно зі звітом, платежі для бізнесу, що здійснюються через стейблкоїни, також значно дешевші. Переказ $10000 у єврозону через стейблкоїни обходиться лише в $26 доларів при використанні найдешевшого провайдера, порівняно з $52 за всіма напрямками у провайдера із середньою комісією.
Для порівняння, традиційний міжнародний банківський переказ обійдеться в $135–$150 за ту саму суму, включно з комісією за переказ та передбачуваною 1% маржею за обмін валюти.
Виплати в стейблкоїнах здійснюються за лічені хвилини, але надійність виплат може відрізнятися
Окрім економії коштів, у звіті Borderless зазначається, що платежі, здійснювані за допомогою стейблкоїнів, можуть надходити на місцеві банківські рахунки отримувачів протягом кількох хвилин, залежно від платіжної мережі, що використовується.
У Бразилії виплати через мережу PIX у третьому кварталі в середньому займали дві хвилини, тоді як у мексиканській мережі SPEI цей показник становив три хвилини. У колумбійській мережі PSE також було зафіксовано середній час розрахунків у дві хвилини.
Для порівняння, традиційні перекази SWIFT зазвичай оброблялися наступного робочого дня, а найповільніші 10% займали три робочі дні.
Однак показники завершення платежів суттєво відрізнялися. Мексиканська мережа SPEI успішно завершила 98,6% виплат, за нею йде бразильська PIX з показником 97,8%. Колумбійська мережа PSE завершила 79%, тоді як костариканська SINPE зафіксувала показник завершення лише в 73%.
Отримані дані з'явилися на тлі продовження зростання активності транзакцій зі стейблкоїнами. Standard Chartered нещодавно відзначила зростання обсягів транзакцій, попри відносно стабільне зростання загальної ринкової капіталізації стейблкоїнів цього року. Банк очікує, що до 2030 року обсяг ринку сягне $2 трильйонів, на два роки пізніше, ніж передбачалося раніше.
Детальніше: